


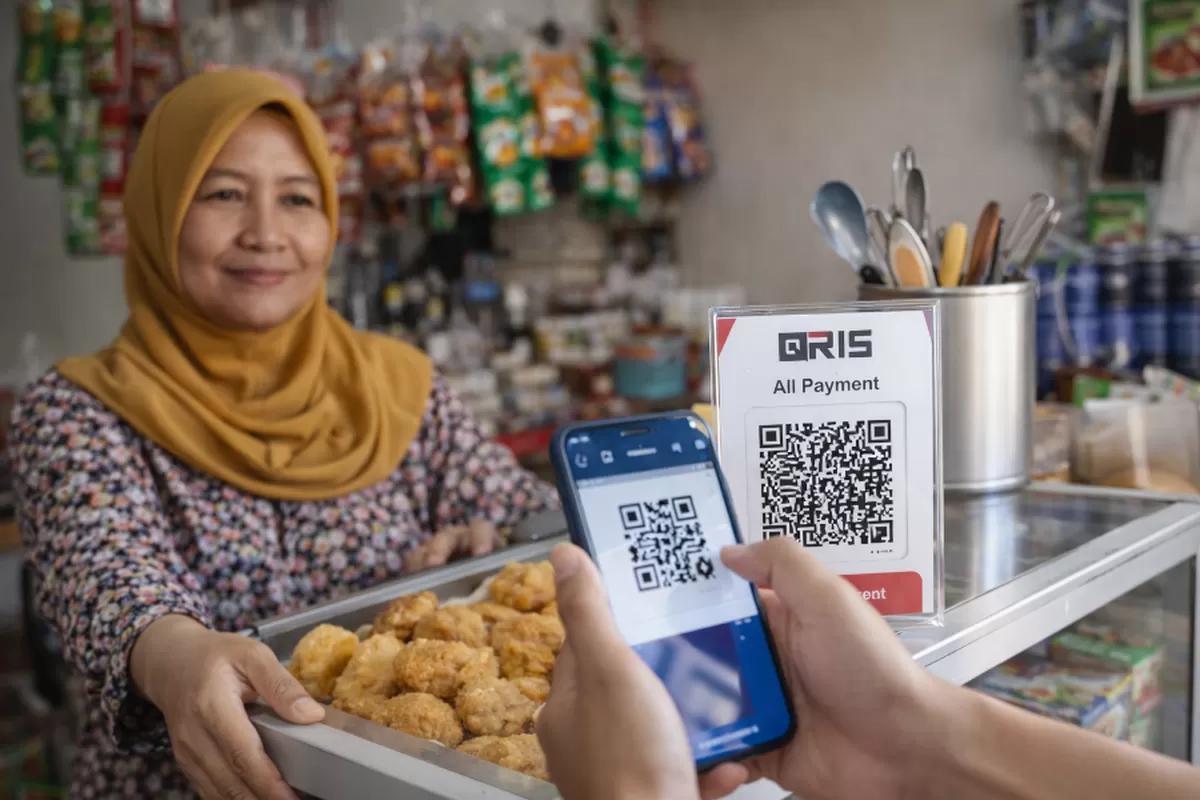
Ada perubahan besar yang terjadi dalam kebiasaan belanja masyarakat Indonesia, tetapi bentuknya sering kali terlihat sangat sederhana: sebuah kode QR yang ditempel di meja kasir. Dulu, seseorang yang ingin membeli makanan, membayar parkir, berbelanja di warung, atau membeli sesuatu dari pedagang kecil harus menyiapkan uang tunai atau kartu. Kini, dalam banyak situasi, cukup membuka aplikasi pembayaran, memindai QRIS, memasukkan nominal, lalu transaksi selesai. Perubahan ini bukan sekadar pergantian alat pembayaran, tetapi perlahan mengubah cara masyarakat memilih tempat belanja, melakukan transaksi, dan berinteraksi dengan penjual.
QRIS atau Quick Response Code Indonesian Standard merupakan standar QR Code pembayaran yang ditetapkan Bank Indonesia. Tujuannya sejak awal adalah membuat pembayaran berbasis QR lebih terintegrasi sehingga satu kode dapat digunakan oleh berbagai aplikasi pembayaran. Artinya, merchant tidak perlu menyediakan kode berbeda untuk setiap penyedia pembayaran, sementara konsumen memiliki lebih banyak kebebasan menggunakan aplikasi yang mereka miliki. Bank Indonesia sendiri menempatkan QRIS sebagai salah satu bagian penting dalam mendorong inklusi ekonomi dan keuangan digital, terutama bagi UMKM.
Perkembangannya menunjukkan bahwa QRIS sudah jauh melampaui status sebagai teknologi pembayaran alternatif. Sampai semester I 2025, QRIS telah menjangkau 57 juta pengguna dan 39,3 juta merchant, dengan 93,16% merchant tersebut merupakan UMKM. Pada periode yang sama, volume transaksi QRIS mencapai 6,05 miliar transaksi dengan nilai sekitar Rp579 triliun. Angka tersebut menunjukkan bahwa QRIS tidak hanya digunakan di pusat perbelanjaan atau bisnis modern, tetapi sudah masuk sangat jauh ke dalam aktivitas ekonomi sehari-hari masyarakat.
Jika melihat perkembangannya secara lebih luas, kecepatannya bahkan semakin terlihat. Pada sepanjang 2025, jumlah pengguna QRIS telah mencapai 59,53 juta, sementara jumlah merchant mencapai 42,75 juta, sebagian besar merupakan UMKM. Volume transaksi QRIS tumbuh 139,99% secara tahunan, sedangkan nominal transaksinya meningkat 107,22%. Dengan kata lain, masyarakat bukan hanya semakin banyak menggunakan QRIS, tetapi juga semakin sering menggunakannya untuk berbagai jenis transaksi.
Dari “Apakah Bisa QRIS?” Menjadi Ekspektasi Konsumen
Salah satu perubahan paling menarik adalah bergesernya QRIS dari sebuah fasilitas tambahan menjadi ekspektasi konsumen. Ketika seseorang masuk ke sebuah kedai kecil dan melihat QRIS di meja kasir, proses pembayaran terasa normal. Sebaliknya, ketika merchant hanya menerima uang tunai, sebagian konsumen mungkin harus mencari ATM, meminta uang kembalian, atau bahkan mengurungkan transaksi jika tidak memiliki uang tunai. Ini membuat metode pembayaran secara tidak langsung menjadi bagian dari pengalaman berbelanja.
Dampaknya sangat terasa pada transaksi bernilai kecil. Membeli kopi, makanan kaki lima, jajanan, membayar parkir, membeli barang dari pedagang pasar, hingga membayar jasa tertentu tidak lagi selalu membutuhkan uang fisik. QRIS membuat batas antara transaksi kecil dan transaksi digital menjadi semakin tipis. Bank Indonesia bahkan mencatat bahwa pertumbuhan transaksi QRIS tetap sangat tinggi dibandingkan pertumbuhan berbagai kanal pembayaran digital lainnya. Pada triwulan IV 2025, volume transaksi QRIS tumbuh 139,99% secara tahunan.
Perubahan ini juga mengubah cara orang mempersiapkan diri sebelum berbelanja. Dahulu, membawa uang tunai merupakan bagian dari persiapan: seseorang memperkirakan berapa uang yang diperlukan, mengambil uang dari ATM, dan memastikan memiliki pecahan yang sesuai. Dengan pembayaran digital, kebutuhan tersebut berkurang. Ponsel yang hampir selalu dibawa ke mana-mana sekaligus menjadi alat pembayaran. Secara perilaku, ini membuat proses pembayaran semakin tidak terlihat sebagai aktivitas terpisah dari aktivitas belanja itu sendiri.
QRIS Membuat Transaksi Lebih “Ringan”
Kekuatan terbesar QRIS sebenarnya bukan pada bentuk kotaknya, melainkan pada berkurangnya friksi dalam transaksi. Tidak perlu menghitung uang, tidak perlu mencari pecahan, dan tidak perlu menunggu kembalian. Bank Indonesia menggambarkan QRIS sebagai metode yang praktis, aman, andal, dan inklusif; satu QR Code dapat digunakan untuk berbagai aplikasi pembayaran yang mendukung QRIS.
Dari sisi konsumen, pengalaman tersebut dapat membuat pembayaran terasa lebih sederhana. Dari sisi merchant, proses menerima pembayaran juga menjadi lebih fleksibel. Hal ini sangat penting bagi usaha mikro yang sebelumnya bergantung sepenuhnya pada uang tunai. QRIS memungkinkan warung kecil, pedagang makanan, toko rumahan, hingga berbagai usaha jasa menerima pembayaran digital tanpa harus memiliki infrastruktur pembayaran seperti yang biasanya diasosiasikan dengan bisnis besar. Inilah alasan mengapa penetrasi QRIS di kalangan UMKM menjadi salah satu aspek paling penting dalam perkembangan sistem ini.
Bukan Sekadar Alat Bayar, tetapi Mengubah Persaingan Bisnis
Perubahan berikutnya terjadi pada sisi bisnis. Ketika pembayaran digital semakin umum, kemampuan menerima pembayaran digital ikut menjadi bagian dari daya saing merchant. Konsumen tidak selalu memilih toko hanya berdasarkan harga dan produk. Kemudahan pembayaran juga dapat menjadi bagian dari keputusan mereka.
Bayangkan dua kedai yang menjual produk serupa dengan harga yang hampir sama. Kedai pertama hanya menerima uang tunai, sedangkan kedai kedua menyediakan QRIS. Bagi konsumen yang terbiasa bertransaksi secara digital, kedai kedua memiliki satu keunggulan sederhana: lebih mudah dibayar. Keunggulan tersebut mungkin terlihat kecil dalam satu transaksi, tetapi jika terjadi berulang kali kepada banyak pelanggan, kemudahan pembayaran dapat menjadi bagian dari pengalaman pelanggan secara keseluruhan.
Hal ini semakin relevan karena transaksi digital Indonesia memang sedang tumbuh secara cepat. Bank Indonesia mencatat volume pembayaran digital pada triwulan IV 2025 mencapai 14,26 miliar transaksi, tumbuh 39,21% dibandingkan periode yang sama tahun sebelumnya. Pada periode tersebut, transaksi QRIS sendiri tumbuh 139,99% secara tahunan. Data tersebut memperlihatkan bahwa perubahan pembayaran bukan tren sesaat, melainkan bagian dari transformasi yang lebih luas dalam ekosistem konsumsi masyarakat.
Dari Kasir ke Ekosistem Belanja Digital
QRIS juga membuat pengalaman offline dan online semakin menyatu. Konsumen dapat menemukan produk secara offline, melihat harga, lalu membayar secara digital. Sebaliknya, bisnis offline dapat menggunakan media sosial untuk menarik pelanggan, kemudian menyelesaikan transaksi secara langsung di toko menggunakan QRIS. Batas antara “bisnis online” dan “bisnis offline” menjadi semakin kabur.
Perubahan ini membuka peluang besar bagi UMKM. Pedagang tidak harus membangun toko online yang kompleks untuk mulai memanfaatkan ekosistem digital. Mereka dapat tetap berjualan secara fisik, tetapi menggunakan media sosial untuk promosi dan QRIS untuk pembayaran. Dalam konteks tersebut, digitalisasi tidak selalu berarti memindahkan seluruh bisnis ke internet. Kadang-kadang, digitalisasi cukup dimulai dari cara pelanggan menemukan produk dan cara mereka membayarnya.
Konsumen Semakin Terbiasa dengan Transaksi Tanpa Uang Fisik
Perubahan paling fundamental mungkin justru terjadi pada persepsi masyarakat terhadap uang. Ketika transaksi menggunakan QRIS semakin sering dilakukan, uang tidak lagi selalu dipersepsikan sebagai sesuatu yang harus berpindah dalam bentuk fisik. Nilai transaksi dapat berpindah hanya melalui beberapa sentuhan pada layar ponsel.
Namun, hal ini juga menciptakan tantangan baru. Kemudahan pembayaran dapat membuat transaksi terasa lebih cepat secara psikologis karena tidak ada aktivitas fisik seperti mengeluarkan uang dari dompet dan melihat jumlah uang tunai berkurang. Karena itu, semakin mudah sistem pembayaran, semakin penting pula kemampuan konsumen dalam mengontrol pengeluaran. Kemudahan membayar tidak otomatis berarti kemudahan mengelola keuangan.
Di sisi lain, pertumbuhan QRIS menunjukkan bahwa transformasi pembayaran di Indonesia tidak hanya terjadi di kota-kota besar. Dengan puluhan juta merchant dan pengguna, teknologi ini telah menjadi bagian dari aktivitas ekonomi masyarakat dalam skala yang sangat luas. Bahkan Bank Indonesia menyebut QRIS sebagai entry point ke ekosistem digital bagi UMKM, karena penerimaan pembayaran digital dapat menjadi salah satu pintu masuk menuju digitalisasi usaha yang lebih luas.
QRIS dan Masa Depan Cara Orang Berbelanja
Menariknya, QRIS kemungkinan bukanlah akhir dari evolusi pembayaran. Bank Indonesia terus mengembangkan QRIS, termasuk berbagai model transaksi serta perluasan fungsi dan konektivitasnya. Interkoneksi pembayaran antarnegara juga terus dikembangkan, menunjukkan bahwa QRIS diposisikan bukan hanya sebagai alat pembayaran domestik, tetapi sebagai bagian dari ekosistem pembayaran digital yang lebih luas.
Pada akhirnya, perubahan terbesar yang dibawa QRIS bukanlah sekadar “orang sekarang bisa membayar dengan scan QR.” Perubahan yang lebih besar adalah bagaimana pembayaran menjadi semakin terintegrasi dengan kebiasaan belanja. Konsumen membawa ponsel, menemukan produk, memilih barang, membayar, dan menerima bukti transaksi dalam satu perangkat. Sementara itu, merchant dari skala besar hingga UMKM dapat menerima pembayaran digital dengan cara yang relatif sederhana.
Karena itu, ketika kita melihat sebuah QRIS kecil di meja warung, kasir kedai kopi, lapak pasar, atau toko pinggir jalan, sebenarnya kita sedang melihat bagian kecil dari perubahan yang jauh lebih besar. QRIS perlahan mengubah definisi “siap berbelanja” dari membawa uang tunai menjadi membawa akses pembayaran. Dan dengan lebih dari 59 juta pengguna serta 42 juta merchant pada akhir 2025, perubahan tersebut sudah bukan lagi sekadar tren teknologi—ia telah menjadi bagian dari kebiasaan ekonomi masyarakat Indonesia.
Kesimpulan
QRIS menunjukkan bagaimana teknologi yang sederhana dapat menghasilkan perubahan perilaku yang besar. Ia mengurangi hambatan pembayaran, memperluas akses transaksi digital bagi UMKM, menghubungkan bisnis offline dengan ekosistem digital, sekaligus membentuk ekspektasi baru konsumen terhadap kenyamanan berbelanja. Pertumbuhan transaksi yang mencapai ratusan persen menunjukkan bahwa masyarakat Indonesia semakin menerima pembayaran digital sebagai bagian dari aktivitas sehari-hari. Tantangan berikutnya bukan lagi sekadar membuat masyarakat bisa membayar secara digital, tetapi memastikan ekosistem tersebut berkembang dengan keamanan, literasi keuangan, perlindungan konsumen, dan inklusi yang tetap terjaga.
Data penting QRIS
- 59,53 juta pengguna QRIS pada triwulan IV 2025.
- 42,75 juta merchant QRIS pada triwulan IV 2025.
- 93,16% merchant QRIS pada semester I 2025 merupakan UMKM.
- 6,05 miliar transaksi QRIS pada semester I 2025.
- Rp579 triliun nilai transaksi QRIS pada semester I 2025.
- Volume transaksi QRIS tumbuh 139,99% yoy sepanjang 2025.



Leave a comment